

Modal Nasional-Pinjaman Daring
oleh PT Solusi Teknologi Finansial
4,5
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,5
- Harga
- Free
- Unduh
- 10.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
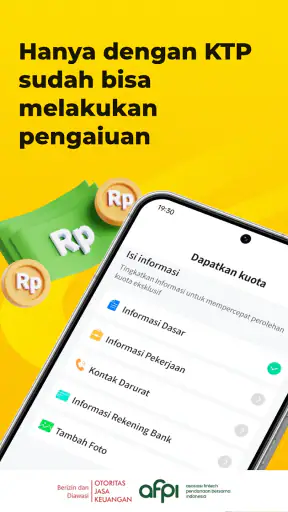
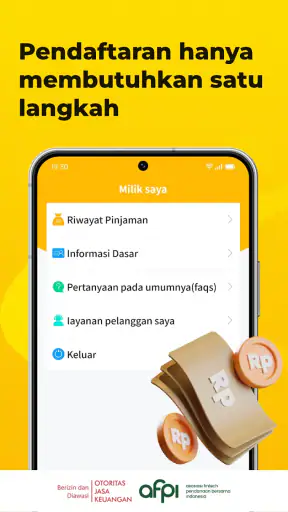
 Analisis oleh Getfullapps
Saya melihat Modal Nasional sebagai aplikasi keuangan yang langsung menyentuh kebutuhan praktis: mencari pinjaman ketika arus kas sedang sempit. Aplikasi ini dikembangkan oleh PT Solusi Teknologi Finansial dan tersedia gratis untuk dipasang. Namun, “gratis” di sini berarti tidak ada biaya pemasangan aplikasi, bukan berarti pinjaman yang diajukan bebas biaya. Bagi saya, perbedaan itu penting dipahami sejak awal agar pengguna tidak menilai aplikasi hanya dari kemudahan masuk dan tampilan awalnya.
Dalam pemakaian pertama, daya tariknya cukup jelas. Anda tidak perlu datang ke kantor atau membawa berkas fisik untuk mulai memahami layanan yang ditawarkan. Modal Nasional berada di kategori keuangan, dengan ringkasan layanan yang menempatkannya sebagai pilihan pinjaman uang online. Pengalaman seperti ini terasa cocok untuk orang yang membutuhkan proses awal yang lebih fleksibel daripada mendatangi lembaga pembiayaan secara langsung.
Meski begitu, saya tidak akan menyebutnya sebagai solusi uang cepat untuk semua orang. Pinjaman tetap merupakan komitmen pembayaran. Aplikasi dapat membantu mengajukan dan mengelola proses, tetapi tidak menghapus kewajiban untuk menghitung kemampuan cicilan. Nilai sebenarnya bukan pada seberapa cepat Anda mengajukan, melainkan pada apakah pinjaman itu bisa dibayar tanpa mengganggu kebutuhan pokok.
Tampilan yang perlu dibaca dengan tenang
Untuk aplikasi keuangan, keterbacaan bukan sekadar soal huruf yang mudah dilihat; yang lebih penting ialah apakah pengguna bisa menemukan informasi biaya dan kewajiban sebelum menyetujui sesuatu. Saya menyarankan membaca setiap layar secara berurutan, tidak hanya mencari tombol untuk melanjutkan. Jika ada istilah atau angka yang belum jelas, berhenti dulu dan cari penjelasan sebelum membuat keputusan.
Pengguna yang kurang nyaman membaca teks kecil di ponsel dapat memperbesar tampilan melalui pengaturan perangkat, lalu memeriksa apakah susunan layar tetap mudah diikuti. Saya juga akan menghindari mengisi formulir sambil berjalan atau dalam keadaan terburu-buru. Dalam urusan pinjaman, satu menit tambahan untuk memeriksa jumlah dan tanggal jauh lebih berguna daripada menyelesaikan proses dengan cepat lalu menyadari ada bagian yang terlewat.
Pengalaman akses dapat berbeda bagi orang dengan gangguan penglihatan, kesulitan membaca, atau kebutuhan navigasi tertentu. Karena itu, jangan menganggap alur digital otomatis mudah bagi semua orang. Jika Anda memerlukan bantuan, minta orang tepercaya mendampingi untuk membaca informasi, tetapi tetap kendalikan sendiri perangkat dan keputusan persetujuan.
Pengalaman minggu pertama: mudah dimulai, tetapi jangan terburu-buru
Pada minggu pertama, hal yang paling terasa adalah aksesnya yang praktis. Saya bisa membayangkan pengguna membuka aplikasi ketika membutuhkan dana untuk keperluan mendesak, lalu menelusuri alur pengajuan dari ponsel. Pola ini lebih nyaman dibandingkan proses konvensional yang biasanya memerlukan perjalanan, antrean, dan penjadwalan. Untuk pekerja dengan waktu terbatas atau pemilik usaha kecil yang perlu memeriksa opsi pembiayaan di sela aktivitas, pendekatan digital seperti ini punya manfaat nyata.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Modal Nasional memiliki rating rata-rata 4,5 dari sekitar 457 ribu penilaian, dengan jumlah ulasan sekitar 249 ribu. Angka tersebut menunjukkan bahwa aplikasi ini sudah digunakan dan dinilai oleh banyak orang, tetapi saya tetap tidak menganggap rating sebagai jaminan bahwa setiap pengalaman akan sama. Kebutuhan pinjaman, hasil penilaian, kemampuan membayar, dan pemahaman pengguna terhadap ketentuan dapat menghasilkan pengalaman yang berbeda.
Hal pertama yang saya sarankan setelah memasang aplikasi adalah membaca seluruh informasi sebelum menekan tombol persetujuan. Jangan hanya memperhatikan jumlah dana yang terlihat menarik. Periksa total pengembalian, jadwal pembayaran, biaya yang mungkin muncul, serta konsekuensi jika pembayaran terlambat. Pada aplikasi pinjaman, detail kecil dalam halaman penawaran jauh lebih penting daripada kesan antarmuka yang rapi.
Pengguna baru juga sebaiknya menyiapkan data pribadi secara hati-hati. Pastikan nama, nomor telepon, rekening, dan informasi pendukung yang dimasukkan benar-benar sesuai. Kesalahan sederhana dapat memperlambat proses atau membuat Anda harus mengulang langkah. Saya juga menyarankan memakai perangkat pribadi, bukan ponsel pinjaman milik orang lain, karena proses keuangan sebaiknya dilakukan dalam lingkungan yang bisa Anda kendalikan.
Skenario sehari-hari yang masuk akal
Bayangkan seorang pemilik warung mengalami jeda pemasukan sementara karena harus membeli stok sebelum pembayaran dari pelanggan masuk. Dalam situasi seperti itu, Modal Nasional mungkin terasa berguna untuk menjembatani kebutuhan jangka pendek, asalkan jumlah pinjaman disesuaikan dengan margin usaha dan tanggal pemasukan yang benar-benar realistis. Ia sebaiknya menghitung bukan hanya modal belanja, tetapi juga cicilan, biaya rumah tangga, dan kemungkinan penjualan lebih lambat dari perkiraan.
Skenario itu berbeda dari meminjam untuk menutup pinjaman lain. Jika pemasukan tidak bertambah dan utang hanya dipindahkan dari satu tempat ke tempat lain, aplikasi apa pun tidak akan menyelesaikan masalah dasarnya. Dalam keadaan tersebut, pilihan yang lebih sehat mungkin menunda pembelian, bernegosiasi dengan pemasok, mengurangi pengeluaran, atau mencari bantuan keuangan yang tidak menambah beban berbunga.
Menurut saya, inilah cara paling tepat menilai aplikasi ini pada minggu pertama: bukan dengan bertanya apakah pengajuan terasa mudah, tetapi dengan bertanya apakah tujuan pinjamannya jelas dan sumber pelunasannya masuk akal. Kemudahan digital bisa menjadi kelebihan, sekaligus membuat keputusan impulsif terasa terlalu ringan.
Siapa yang paling mungkin terbantu?
Modal Nasional lebih cocok bagi pengguna yang membutuhkan akses pembiayaan dari ponsel, memahami bahwa persetujuan tidak otomatis diberikan, dan mampu menyusun anggaran pembayaran. Pekerja dengan pemasukan rutin dapat menggunakannya untuk kebutuhan yang waktunya jelas, sementara pelaku usaha kecil mungkin mempertimbangkannya untuk kebutuhan modal kerja yang memiliki perputaran terukur.
Sebaliknya, saya tidak menyarankannya bagi orang yang belum memiliki pemasukan stabil, belum memahami biaya pinjaman, atau berharap aplikasi ini menjadi sumber pendapatan. Pengguna yang sedang mengalami utang bertumpuk juga perlu berhati-hati. Dalam kondisi seperti itu, pinjaman baru sering kali hanya memberi ruang bernapas singkat sebelum tekanan pembayaran kembali muncul.
Nilai dari bulan ke bulan: berguna jika dipakai sebagai alat, bukan kebiasaan
Setelah daya tarik awal berkurang, pertanyaan pentingnya adalah apakah aplikasi ini masih punya nilai dalam penggunaan rutin. Bagi saya, jawabannya bergantung pada disiplin pengguna. Aplikasi pinjaman tidak seharusnya dibuka setiap kali ada keinginan belanja atau kekurangan kecil. Nilai jangka panjangnya lebih masuk akal ketika dipakai untuk kebutuhan yang dapat dihitung, dicatat, dan dievaluasi setelah selesai.
Modal Nasional tercatat memiliki lebih dari 10 juta pemasangan. Jangkauan sebesar itu membuatnya terlihat sebagai layanan yang sudah dikenal luas di kalangan pengguna Android, tetapi popularitas tidak mengubah prinsip dasar pengelolaan utang. Saya akan menilai keberlanjutan aplikasi ini dari kebiasaan yang terbentuk setelah pinjaman pertama: apakah pengguna mampu membayar tepat waktu, memahami transaksi, dan kembali ke anggaran normal setelah kewajiban selesai.
Salah satu cara menggunakan aplikasi secara lebih sehat adalah membuat catatan terpisah sebelum mengajukan. Tulis tujuan pinjaman, jumlah yang benar-benar diperlukan, tanggal dana masuk, tanggal pemasukan untuk membayar, dan total biaya. Setelah itu, bandingkan dengan kemampuan bulanan. Jika angka tersebut hanya terasa aman ketika semua berjalan sempurna, pinjaman itu mungkin terlalu besar.
Tips lain yang sering diabaikan adalah tidak menganggap batas atau penawaran yang muncul sebagai target penggunaan. Kemampuan untuk meminjam bukan berarti Anda perlu mengambilnya. Saya lebih menyukai pendekatan konservatif: ajukan hanya jumlah yang berkaitan langsung dengan kebutuhan, bukan jumlah maksimum yang terlihat tersedia. Sisa dana yang tidak terpakai tetap dapat berubah menjadi beban.
Membandingkan dengan alternatif yang biasa dipakai
Dibandingkan meminjam dari keluarga atau teman, aplikasi seperti Modal Nasional menawarkan proses yang lebih terstruktur dan tidak mengharuskan Anda melakukan percakapan pribadi untuk setiap kebutuhan. Itu bisa terasa lebih nyaman, terutama bagi pengguna yang ingin menjaga privasi. Namun, pinjaman dari orang terdekat kadang memiliki fleksibilitas waktu yang tidak tersedia dalam sistem digital, meskipun hubungan pribadi juga membawa risiko sosial tersendiri.
Dibandingkan kartu kredit, pinjaman melalui aplikasi dapat terasa lebih langsung bagi orang yang tidak memakai kartu. Kartu kredit biasanya berguna untuk transaksi dan pembayaran berulang, sedangkan pinjaman digital lebih terkait dengan pencairan dana. Pilihan yang lebih baik bergantung pada kebutuhan, biaya, jadwal pelunasan, dan kebiasaan Anda. Jangan memilih hanya karena salah satu proses terlihat lebih singkat.
Dibandingkan koperasi atau lembaga keuangan konvensional, Modal Nasional menawarkan kenyamanan akses dari ponsel. Lembaga konvensional mungkin lebih lambat atau memerlukan interaksi langsung, tetapi sebagian pengguna justru membutuhkan penjelasan tatap muka sebelum mengambil keputusan. Jika Anda tidak nyaman membaca ketentuan sendiri, jalur yang memungkinkan konsultasi langsung bisa lebih sesuai.
Untuk kebutuhan usaha, pembiayaan dari pemasok, uang muka pelanggan, atau pengaturan ulang siklus stok bisa lebih aman daripada pinjaman konsumtif. Saya akan memilih layanan seperti Modal Nasional ketika kebutuhan dan arus pelunasan sudah jelas, bukan sebagai pengganti perencanaan kas. Perbedaan ini menentukan apakah aplikasi menjadi alat bantu atau sumber tekanan baru.
Beban pemeliharaan: apa yang perlu terus diperhatikan
Aplikasi keuangan bukan layanan yang cukup dipasang lalu dilupakan. Pengguna perlu memeriksa status pengajuan, jadwal pembayaran, riwayat transaksi, dan pemberitahuan yang masuk. Versi saat ini adalah 3.5.5 dan aplikasi dapat berjalan pada Android 6.0 atau yang lebih baru. Bagi pengguna dengan ponsel lama, kompatibilitas ini membantu, tetapi perangkat yang masih didukung bukan alasan untuk mengabaikan pembaruan keamanan atau kondisi sistem.
Saya menyarankan mengaktifkan pengingat pembayaran dari kalender pribadi, bukan hanya mengandalkan notifikasi aplikasi. Ponsel dapat berada dalam mode hemat baterai, notifikasi bisa tertunda, atau aplikasi mungkin tidak dibuka selama beberapa hari. Pengingat kedua memberi perlindungan sederhana terhadap kelupaan. Simpan juga catatan persetujuan dan bukti pembayaran di tempat yang mudah ditemukan, sehingga Anda tidak perlu mencari-cari ketika ingin memeriksa riwayat.
Periksa aplikasi secara berkala dari sumber resmi perangkat Anda dan hindari memasang berkas aplikasi dari tempat yang tidak jelas. Untuk layanan pinjaman, keamanan akun sama pentingnya dengan jumlah cicilan. Jangan membagikan kode verifikasi, kata sandi, atau akses ponsel kepada orang lain. Jika Anda mengganti nomor, rekening, atau perangkat, segera pastikan informasi akun tetap dapat digunakan dengan aman.
Pengguna juga perlu memahami bahwa layanan finansial dapat memperbarui alur, tampilan, atau ketentuan. Karena itu, jangan mengandalkan ingatan dari pengajuan sebelumnya. Baca kembali ringkasan terbaru setiap kali membuat keputusan. Kebiasaan ini memang menambah sedikit waktu, tetapi jauh lebih murah daripada salah memahami kewajiban.
Sumber kelelahan setelah penggunaan berulang
Bagian yang paling melelahkan bukan selalu pemasangan atau pengajuan pertama. Beban biasanya muncul dari kebutuhan untuk terus memantau tanggal pembayaran dan menjaga agar saldo cukup. Bagi orang dengan pendapatan yang berubah-ubah, jadwal cicilan tetap dapat terasa menekan. Jika pemasukan Anda bergantung pada komisi, proyek, atau penjualan harian, buat cadangan sebelum tanggal tagihan, bukan setelah uang mulai menipis.
Proses verifikasi dan penilaian juga dapat membuat pengguna kecewa apabila hasilnya tidak sesuai harapan. Aplikasi pinjaman tidak menjamin semua orang memperoleh jumlah atau keputusan yang sama. Saya menganggap ini sebagai bagian yang perlu diterima sejak awal: jangan membuat rencana penting dengan mengandalkan dana yang belum disetujui. Siapkan rencana cadangan yang tidak otomatis berupa pinjaman lain.
Kelelahan berikutnya muncul ketika pengguna memakai beberapa layanan sekaligus. Memiliki lebih dari satu aplikasi pinjaman membuat tanggal pembayaran, total biaya, dan status kewajiban lebih sulit dilacak. Jika Anda sudah menggunakan layanan lain, buat satu daftar lengkap sebelum mengajukan di sini. Bila total pembayaran bulanan mulai mengganggu kebutuhan dasar, berhenti menambah pinjaman dan cari bantuan pengelolaan keuangan.
Saya juga akan berhati-hati terhadap dorongan untuk membuka aplikasi hanya karena sedang membutuhkan uang. Kebiasaan semacam itu dapat mengubah layanan darurat menjadi bagian dari anggaran bulanan. Setelah pinjaman selesai, hapus pengingat yang tidak perlu, kembalikan anggaran ke pola normal, dan jangan menganggap pengalaman pelunasan yang lancar sebagai bukti bahwa pinjaman lebih besar pasti aman.
Putusan jangka panjang: layak dipertahankan dengan disiplin
Setelah masa awal berlalu, saya menilai Modal Nasional sebagai alat pembiayaan digital yang bisa punya tempat dalam kebutuhan tertentu, bukan aplikasi yang perlu dipakai terus-menerus. Pengembangnya, PT Solusi Teknologi Finansial, menawarkan produk yang sudah menjangkau banyak pengguna, dan rating 4,5 menunjukkan penerimaan yang kuat. Namun, angka-angka itu tidak menggantikan pemeriksaan biaya, kemampuan bayar, dan tujuan penggunaan.
Aplikasi ini layak dipertimbangkan jika Anda membutuhkan proses dari ponsel, memiliki pemasukan yang dapat diprediksi, serta mampu membaca semua ketentuan sebelum menyetujui. Ia juga lebih masuk akal untuk kebutuhan yang punya batas dan sumber pelunasan jelas. Dalam keadaan seperti itu, kenyamanan digital benar-benar memberi nilai dibandingkan harus mengurus semuanya secara langsung.
Saya akan menyarankan Anda melewatinya jika tujuan pinjaman masih kabur, pemasukan tidak cukup untuk menutup kewajiban, atau Anda sedang memakai utang untuk membayar utang lain. Pilihan lain mungkin lebih baik bila Anda memerlukan konsultasi manusia, jadwal yang lebih fleksibel, atau pembiayaan usaha yang disusun berdasarkan arus kas. Tidak ada satu aplikasi pinjaman yang cocok untuk semua kondisi.
Modal Nasional ditujukan untuk pengguna dengan rating usia 3+, tetapi label usia tidak berarti setiap keputusan finansial cocok untuk semua orang. Orang dewasa tetap perlu menilai risiko dengan tenang dan melibatkan pihak tepercaya jika keputusan tersebut memengaruhi anggaran keluarga. Saya juga tidak akan menganggap aplikasi ini sebagai cara mendapatkan uang tanpa konsekuensi.
Akses dalam situasi yang berbeda
Alur berbasis ponsel bisa membantu ketika seseorang tidak mudah bepergian, bekerja dengan jam panjang, atau tinggal jauh dari kantor layanan keuangan. Sebaliknya, akses digital kurang nyaman bila koneksi internet tidak stabil atau pengguna harus berbagi perangkat. Dalam keadaan itu, lebih baik menunda pengajuan sampai dapat menggunakan ponsel pribadi dan jaringan yang cukup aman, daripada memasukkan informasi keuangan di tempat yang tidak terkendali.
Bagi pengguna dengan keterbatasan motorik yang membuat mengetik lama terasa sulit, menyiapkan data lebih dulu dan mengisi formulir saat punya waktu tenang dapat mengurangi beban. Jangan meminta orang lain menyimpan kata sandi atau kode masuk demi mempercepat proses. Bantuan membaca dan pendampingan berbeda dari menyerahkan kendali akun, dan batas itu penting dijaga.
Pada akhirnya, Modal Nasional berhasil mempertahankan nilainya hanya ketika pengguna memperlakukannya sebagai alat yang dipakai sesekali dan terukur. Daya tarik minggu pertama berasal dari akses yang praktis; manfaat bulan berikutnya datang dari pencatatan dan pembayaran yang disiplin. Jika Anda mampu menjaga batas tersebut, aplikasi ini bisa menjadi pilihan yang masuk akal. Jika tidak, kemudahan yang sama justru dapat membuat keputusan berutang terasa terlalu mudah.
Kelebihan
- Pengajuan pinjaman dapat dilakukan sepenuhnya melalui aplikasi.
- Informasi status pengajuan mudah dipantau dari dalam aplikasi.
- Tersedia pilihan tenor yang dapat disesuaikan dengan kemampuan bayar.
- Antarmuka sederhana sehingga mudah digunakan oleh pengguna baru.
- Layanan dapat diakses kapan saja tanpa perlu datang ke kantor.
Kekurangan
- Bunga dan biaya layanan dapat membuat total pelunasan cukup tinggi.
- Persetujuan pinjaman tidak selalu cepat dan bergantung pada verifikasi data.
- Pengguna perlu memberikan data pribadi serta akses tertentu saat mendaftar.
- Keterlambatan pembayaran dapat memengaruhi riwayat kredit pengguna.
- Ketersediaan limit dan tenor berbeda untuk setiap peminjam.
FAQ untuk Modal Nasional-Pinjaman Daring
Apa itu Modal Nasional-Pinjaman Daring dan bagaimana cara kerjanya?
Modal Nasional-Pinjaman Daring merupakan layanan pinjaman online yang membantu pengguna mengajukan pembiayaan melalui perangkat Android atau iOS. Setelah membuat akun dan mengisi data yang diminta, pengguna biasanya perlu melalui proses verifikasi identitas serta penilaian kelayakan kredit. Jika pengajuan disetujui, dana dapat dicairkan sesuai ketentuan produk, limit, tenor, biaya, dan persyaratan yang berlaku.
Apakah Modal Nasional-Pinjaman Daring aman dan terdaftar secara resmi?
Sebelum menggunakan aplikasi ini, pastikan Anda memeriksa status legalitas penyelenggara melalui sumber resmi Otoritas Jasa Keuangan (OJK), bukan hanya berdasarkan nama aplikasi atau iklan di internet. Periksa juga nama perusahaan, kebijakan privasi, izin akses perangkat, serta alamat layanan pelanggan. Hindari aplikasi yang meminta pembayaran di muka atau meminta akses data pribadi secara berlebihan.
Dokumen dan persyaratan apa yang biasanya diperlukan untuk mengajukan pinjaman?
Pengguna umumnya perlu menyiapkan identitas resmi seperti KTP, nomor telepon aktif, alamat email, rekening bank atau dompet digital, serta informasi pekerjaan dan penghasilan. Dalam kondisi tertentu, aplikasi dapat meminta data tambahan untuk proses verifikasi. Pastikan seluruh informasi yang diberikan benar, sesuai identitas pribadi, dan dikirim melalui aplikasi resmi agar mengurangi risiko penolakan atau penyalahgunaan data.
Berapa biaya, bunga, tenor, dan jumlah cicilan yang harus dibayar?
Besarnya biaya pinjaman tidak selalu sama untuk setiap pengguna karena dapat dipengaruhi oleh hasil penilaian kredit, jumlah pinjaman, dan pilihan tenor. Sebelum menyetujui perjanjian, baca rincian bunga, biaya layanan, biaya administrasi, denda keterlambatan, jumlah pencairan bersih, serta total pengembalian. Jangan hanya melihat nominal cicilan, karena biaya tambahan dapat membuat total pembayaran menjadi lebih besar.
Apa yang harus dilakukan jika mengalami kendala pencairan, pembayaran, atau penagihan?
Jika terjadi masalah, simpan bukti pengajuan, transaksi, percakapan, dan pembayaran, lalu hubungi layanan pelanggan melalui kanal resmi yang tercantum di aplikasi. Jangan memberikan kode OTP, PIN, atau kata sandi kepada siapa pun. Apabila penagihan dilakukan dengan ancaman, penyebaran data, atau cara yang tidak sesuai ketentuan, dokumentasikan kejadian tersebut dan laporkan kepada pihak berwenang atau regulator terkait.

Modal Nasional-Pinjaman Daring
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui help@modalnasional.co.id, kunjungi https://www.modalnasional.co.id, atau baca https://www.modalnasional.co.id/privacyPolicy mereka.










